
348 읽음
삼성 SK하이닉스 영업이익률 80% 돌파 전망
 아주경제
 0
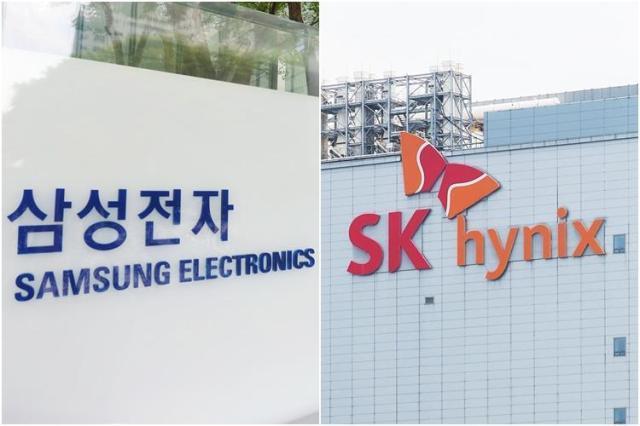
25일 업계에 따르면 삼성전자는 오는 29일, SK하이닉스는 28일 각각 올 3분기 결산 실적을 공시한다. 업계에서는 양사 합산 영업이익이 185조원을 웃돌며 국내 제조업 역대 최고 수준에 도달할 것으로 내다본다.
삼성전자는 반도체(DS) 부문을 중심으로 가파른 실적 고공행진을 이었다. 앞서 지난 8일 잠정 실적 공시를 통해 3분기 매출 195조원, 영업이익 107조4000억원을 발표했다. 이 중 95조~110조원가량을 DS 부문이 올린 것으로 추정된다. DS 부문 영업이익률은 지난해 4분기 37% 수준에서 세 분기 만에 80% 선에 육박할 전망이다. 다만 모바일·가전(DX) 부문의 원가 부담 등으로 전사 영업이익률은 50~60% 선을 형성할 것으로 예상된다.
SK하이닉스 역시 독보적인 수익성을 입증할 채비를 마쳤다. 주요 시장 전망치(컨센서스)에 따르면 SK하이닉스의 3분기 매출은 약 98조5000억원, 영업이익은 79조 6000억원 안팎으로 집계됐다. 예상 영업이익률만 80.8%에 달해 매출의 80% 이상을 순이익으로 거두게 된다.
초고수익성의 원동력으로는 고대역폭메모리(HBM)와 고용량 서버용 DDR5 등 고부가 메모리의 수급 불균형이 꼽힌다. AI 인프라 확충에 따른 빅테크의 HBM와 서버용 SSD 수요 폭증이 가격 결정권을 공급자 우위로 돌려놓았다는 분석이다.
그간 메모리는 경기 변동에 취약해 높은 사업 마진을 남기지 못했다. 표준화된 범용 제품 특성상 전방 수요가 줄면 가격 폭락과 대규모 적자가 불가피해서다. 하지만 AI 시대 진입으로 메모리가 AI 가속기의 핵심 맞춤형 스펙으로 급부상하면서 독점적 고부가가치 시장으로 체질 전환을 이뤄냈다.
업계에서는 메모리 반도체의 초고수익 기조가 당분간 이어질 것으로 보고 있다. 주요 제조사들의 HBM 생산능력이 이미 내년 물량까지 전부 '완판'된 데다 공급 확대를 위한 설비 투자가 본격적인 출하로 이어지기까지 시차가 존재하기 때문이다.
전문가들은 이번 실적 공시가 한국 제조업의 체질 개편을 증명하는 역사적 분기점이 될 것으로 분석한다.
안기현
한국반도체산업협회 전무는 "메모리 업계가 양적 성장을 넘어 수율과 가격을 스스로 결정하는 초격차 질적 성장 단계에 들어섰다"며 "K-반도체가 세계 AI칩 공급망에서 거머쥔 압도적인 시장 우위력을 수치로 확인하는 계기가 될 것"이라고 진단했다.