
93 읽음
넥사다이내믹스 보호예수 해제, 전 대주주 지분 매각 본격화
 데일리임팩트
 0
코스닥 상장사 넥사다이내믹스(구 에스에이티)가 과거 최대주주와의 자산 양수도 거래를 통해 발행했던 대규모 보통주의 의무보유(보호예수) 기간이 끝났다. 이후 경영권 변경마저 이뤄지면서 해당 지분이 바로 시장에 나오는 모습이다. 이로 인해 전 대주주의 잠재적 매도 물량(오버행) 리스크가 현실화됐다.
20일 금융감독원 전자공시시스템에 따르면, 넥사다이내믹스는 지난달 15일 유상증자 납입 완료에 따라 최대주주가 주식회사 글로벌씨앤디에서 시원이노텍으로 변경됐다. 경영권을 넘긴 글로벌씨앤디의 보유 지분율은 기존 27.13%에서 19.34%로 낮아졌으며, 보유 목적 역시 '단순투자'로 변경됐다.
최대주주 변경과 맞물려 오버행 리스크가 본격화되고 있다. 지난해 8월 글로벌씨앤디를 대상으로 현물출자 유상증자를 통해 발행했던 보통주 680만7866주의 1년간 전매제한(보호예수) 조치가 지난 9월 4일 자로 만료됐기 때문이다.
이는 넥사다이내믹스 전체 발행주식수의 20%가 넘는 막대한 물량(보호예수 해제 당시 기준)이자, 소액주주 전체 보유 물량(지난해 말 기준 1362만9450주)의 절반에 육박하는 규모다.
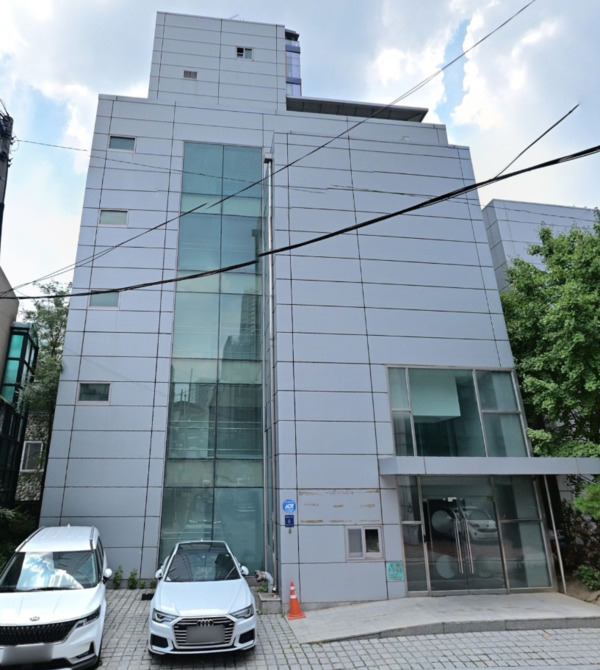
이 유상증자는 유형자산 취득 대가를 신주로 치르는 현물출자 방식이었다. 글로벌씨앤디는 최대주주로 올라선 직후인 지난해 5월, 자사 소유의 부동산을 넥사다이내믹스에 매각하기로 결정했다. 양수 대상은 전라남도 여수시 웅천동에 위치한 하이엔드 생활숙박시설 '웅천자이더스위트'의 토지 및 건물로, 취득 가액은 약 90억원에 달했다. 이는 당시 넥사다이내믹스 자산총액의 17%에 해당하는 대형 거래였다.
취득 가액 자체는 외부 평가금액(98억5900만원)에서 8.71%를 할인한 가격이었다. 하지만 당시 넥사다이내믹스는 유동성이 넉넉지 않은 상황을 감안, 현금 지급 대신 보통주 1주당 1322원으로 신주 680만7866주를 발행했다. 주식을 발행해 인수대금을 치르는 '현물출자 스왑' 방식이다.
문제는 거래 당시 글로벌씨앤디의 재무 상태와 자산 이전의 성격이다. 부동산 개발업을 영위하던 글로벌씨앤디는 당시 자금난을 겪고 있던 적자 법인이었다. 본업이 평판디스플레이(FPD) 본딩 장비 제조업인 넥사다이내믹스는 적자인 대주주의 비유동성 부동산을 상장사 재무제표상 '투자부동산'으로 떠안아 유동성이 묶였다. 반면 대주주에게는 보호예수기간 1년이 지나면 코스닥 시장에서 현금화가 가능한 대규모 상장 주식을 쥐여준 셈이다.
실제로 보호예수가 풀린 뒤 대주주의 대량 지분 처분이 단행됐다. 지난 16일 공시된 주식등의대량보유상황보고서에 따르면 글로벌씨앤디는 거래계획보고서상 매각 시작일이었던 지난 12일부터 15일까지 단 4일 동안 보통주 437만9680주(지분 10.07%)를 주당 2000원에 장외매도(블록딜)로 쏟아냈다. 글로벌씨앤디는 시원이노텍의 증자 대금 납입 나흘 전인 9월 11일 거래계획보고서를 내고, '보유 주식 매각을 통한 유동성 확보'를 목적으로 400만주를 장외 매도하겠다고 예고한 바 있다.
불과 4일 만에 글로벌씨앤디가 장외 매도를 통해 회수한 현금은 무려 87억5936만원이다. 웅천자이더스위트 양수가(90억원)에 맞먹는 현금을 이미 회수한 데다, 여전히 넥사다이내믹스 주식 403만2335주를 보유하고 있어 추가 수익을도 기대할 수 있다.
현재 잔여 지분을 앞선 블록딜과 동일한 2000원에 일괄 처분한다고 단순 계산할 경우 약 81억원의 수익을 올릴 수 있다. 또한 장중에 시가로 매각할 경우 2배가 넘는 매각대금을 손에 쥘 수도 있다.
이에 대해 넥사다이내믹스 관계자는 "새 최대주주인 시원이노텍 측이 과거 M&A 과정에서 기존 대주주와의 경영권 분쟁을 겪었던 경험이 있어, M&A 당시 구주(글로벌씨앤디 보유 지분)를 최대한 빠르게 털고 나가줄 것을 요청했다"며 "전임 최대주주 역시 자금을 현금화할 필요성이 맞아떨어져 보호예수 해제 직후 지분 처분에 나선 것으로 안다"고 말했다.