
73 읽음
현대오토에버 수주 확대에도 수익성 하락, 현금흐름 악화
 데일리임팩트
 0
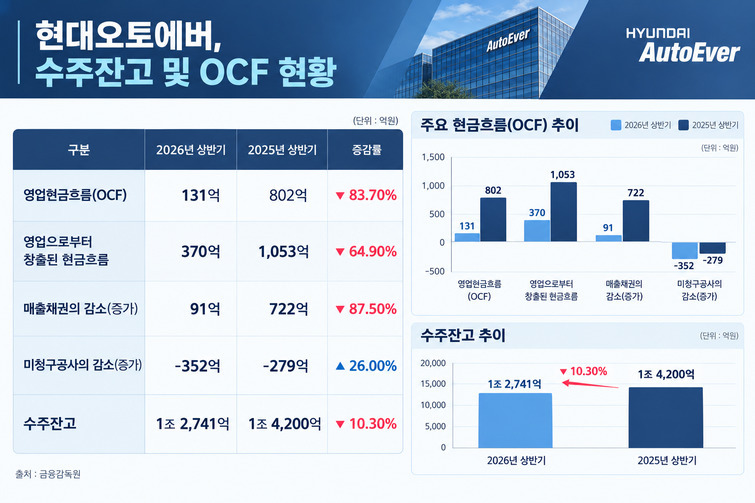
현대오토에버가 현대차그룹의 대규모 투자에 따른 수주 확대 기대를 받고 있지만, 외형 성장만큼 수익성과 현금창출력이 뒷받침되지 못하고 있다. 수주잔고가 늘어나는 가운데 영업이익률이 하락하고 영업현금흐름까지 둔화하면서 성장의 내실을 둘러싼 우려가 커지고 있다. 첨단 기술 프로젝트의 원가 부담까지 더해져 그룹 투자 확대가 실질적인 이익으로 이어질 수 있을지가 관건이다.
14일 업계에 따르면 현대오토에버의 올해 상반기 매출은 전년 동기 대비 16.6% 증가했다. 반면 영업이익 증가율은 3.4%에 그쳤다. 시스템통합(SI)과 정보기술아웃소싱(ITO) 부문이 외형 성장을 이끌었지만, 영업이익률은 5.8%에서 5.1%로 하락했다. 매출 확대에도 수익성 개선은 제한적인 모습이다.
특히 수주 확대와 현금창출력 사이의 괴리가 두드러진다. 2020~2024년 평균 5187억원이던 수주잔고는 지난해 1조원을 넘어선 뒤 높은 수준을 유지하고 있다. 그러나 운전자본 부담이 커지면서 현금흐름은 오히려 악화했다.
매출채권은 전년 동기 대비 722억원에서 91억원으로 감소한 반면, 미청구공사 금액은 26% 증가한 352억원을 기록했다. 프로젝트 진행 과정에서 대금 청구와 정산이 늦어지면서 매출이 현금으로 전환되기까지 시차가 발생한 것으로 풀이된다. 상반기 영업활동을 통해 창출한 현금도 전년 동기 대비 3분의 1 수준으로 줄었다. 수주잔고 증가와 대조적인 흐름이다. 회사 측은 계절적 요인에 따른 일시적인 현금흐름 둔화라는 입장이다.
현대차그룹의 투자 확대가 반드시 수익성 개선으로 이어지는 것은 아니라는 점도 부담이다. 그룹은 지난해 향후 5년간 125조원 규모의 국내 투자 계획을 발표하고 소프트웨어 중심 자동차(SDV) 전환과 로봇 등 미래 사업에 투자를 집중하고 있다. 그룹 내 정보기술(IT) 계열사인 현대오토에버의 사업 영역도 확대될 전망이다. 시장에서는 그룹의 인공지능(AI) 투자와 관련해 현대오토에버가 2027~2029년 칩 구매 대행만으로 약 5조원의 매출을 인식할 것으로 추정하고 있다.
문제는 늘어나는 사업 규모가 현금 유입과 이익 증가로 이어지는 속도다. 제조 공장 자동화와 피지컬 AI 사업의 수익화 시점이 불확실한 가운데 대규모 프로젝트 수행에 따른 비용 부담은 선제적으로 발생할 수 있다. 하반기 수주한 그룹사 관련 사업 규모만 7635억원에 달한다. GPU 등 고가 하드웨어와 AWS 클라우드 서비스 이용료처럼 매출원가 부담이 큰 사업이 포함된 만큼, 외형 확대와 함께 수익성을 확보하는 것이 과제로 꼽힌다.
실제로 증권가에서는 오토에버가 그룹 내 로봇 SI 및 관제 시스템을 담당한다는 점에서 중장기 성장성에 주목하면서도 목표가를 18% 하향한 60만원으로 조정했다. 이재일 유진투자증권 연구원은 "2030년까지 SDF 전환 가속화로 매출확대가 전망되지만 RMAC 스케일업과 휴머노이드 로봇 양산 및 투입 시기는 구체화되지 않았다"며 "본격적인 피지컬 AI 매출 인식 시점이 지연됨에 따라 목표주가를 낮췄다"고 설명했다.