
1,051 읽음
비트코인 헤지펀드 청산 주의, 거래소 간 담보 분산이 원인
 위키트리
 0
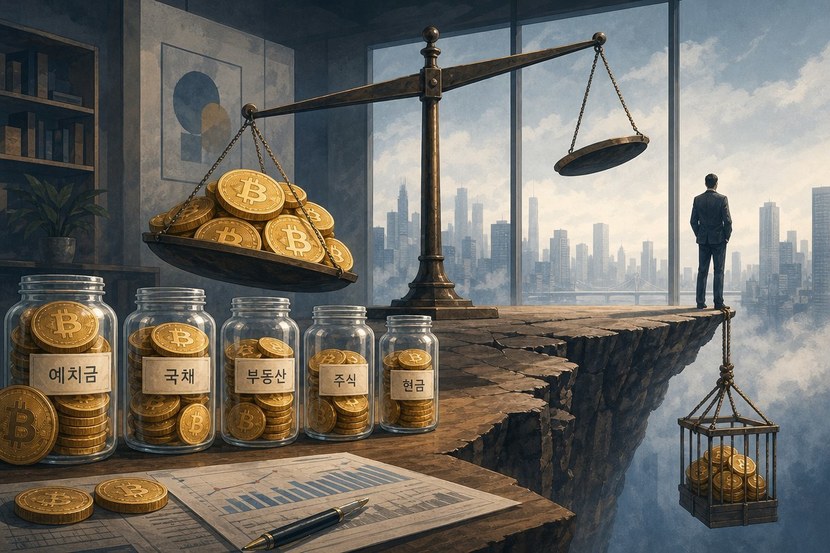
기관 투자자의 비트코인 거래에서는 포트폴리오 전체가 수익권인데도 강제청산을 당하는 일이 벌어질 수 있다. 손실 포지션을 쥔 거래소가 펀드가 다른 곳에서 번 돈을 알지도, 고려하지도 않기 때문이다. 크립토슬레이트(CryptoSlate)는 담보가 여러 시장에 나뉜 비트코인 헤지펀드가 맞닥뜨리는 이 ‘청산의 덫’을 가상 사례로 풀어냈다. 자본을 효율적으로 굴릴수록 문제를 풀 여윳돈은 오히려 줄어든다는 점이 핵심이다.
크립토슬레이트가 든 가상의 펀드는 서로 반대 방향의 비트코인 포지션 두 개를 들고 있다. Hyperliquid에서 비트코인 롱(상승 베팅)을, CME에서 비트코인 선물 숏(하락 베팅)을 각각 450만 달러어치 보유한 상태다. 두 계약이 가격을 똑같이 따라간다고 가정하면 비트코인이 20% 떨어질 때 숏은 약 90만 달러를 벌고 롱은 거의 같은 금액을 잃는다. 장부상으로는 비트코인 방향성 손실이 거의 없다. 서로 상쇄하는 것이 애초 이 거래의 목적이었다.
문제는 거래소가 이를 그렇게 보지 않는다는 점이다. Hyperliquid는 손실 중인 포지션만 보고 이를 유지할 만큼의 담보를 요구한다. CME의 숏 포지션은 수익 상태지만 그 이익은 증거금과 정산 방식이 다른 별도 계정에 있다. 펀드는 Hyperliquid가 롱을 청산하기 전에 CME의 수익 일부를 옮기거나 두 포지션을 모두 정리해야 한다.
출금이 지연되거나 이체가 동결되거나 수익 난 거래를 제때 닫지 못하면 포트폴리오 전체로는 자산이 충분한데도 한쪽 계정에서 돈이 모자라는 상황이 생긴다. Hyperliquid가 롱을 청산하면 짝을 잃은 숏만 남는다. 비트코인이 반등하면 손실을 보게 되는 구조다. 방향성 베팅을 피하려던 펀드가 오히려 큰 방향성 베팅을 떠안는 셈이다.
트레이딩 기술 업체 CoinRoutes의 최고경영자 Ian Weisberger는 2025년 10월 암호화폐 폭락 당시의 무질서한 거래소 청산을 위험의 사례로 짚었다. 포트폴리오가 균형을 이뤘다고 믿던 트레이더들이 순식간에 노출 상태가 됐다는 것이다. 개별 거래소가 다른 쪽 포지션을 고려하지 않고 한쪽만 닫아버렸기 때문이다.
보도가 강조하는 대목은 펀드가 잘못된 베팅을 해서 문제가 생기는 것이 아니라는 점이다. 베팅을 유지하는 데 필요한 돈이 거래소가 손댈 수 없는 곳에 있었다는 점이 문제의 본질이다. 헤지 전략 자체는 맞았더라도 담보가 엉뚱한 곳에 있으면 결과는 달라진다.
차입과 파생상품으로 소액 자본을 훨씬 큰 포지션으로 키우면 문제는 더 복잡해진다. Weisberger는 크립토슬레이트에 헤지펀드가 USDC 100만 달러를 예치하면 이론상 900만 달러어치 비트코인 포지션을 쥘 수 있다고 설명했다.
계산은 이렇다. 펀드가 자기 자본 100만 달러에 대출기관에서 200만 달러를 빌려 300만 달러를 확보한다. 이 중 150만 달러씩을 CME와 Hyperliquid에 배분하고 파생상품으로 거래소마다 450만 달러 규모의 포지션을 만든다. Hyperliquid에서 450만 달러어치 비트코인 롱을 잡고 CME 선물로 같은 규모를 매도하면 총 포지션이 900만 달러가 된다. 자기 돈 100만 달러, 차입 200만 달러, 여기에 파생상품 레버리지가 더해진 결과다.
이 펀드는 비트코인이 오를지 내릴지에 베팅하지 않는다. 비트코인이 10% 오르면 롱은 약 45만 달러를 벌고 숏은 비슷한 금액을 잃는다. 펀드가 노리는 것은 선물 가격 차이, 무기한 선물의 펀딩비(포지션 유지 대가로 오가는 정산금), 그 밖의 작은 가격 괴리에서 나오는 수익이다. 반대 포지션이 방향성 노출을 대부분 상쇄한다.
보도는 헤지가 실제로 작동해야 한다는 점을 거듭 강조한다. 선물과 무기한 선물 가격이 벌어질 수 있고 펀딩비가 비싸질 수도 있다. 450만 달러짜리 포지션 두 개 사이에 1%만 괴리가 생겨도 4만 5,000달러 차이다. 가격이 결국 수렴하더라도 그 사이를 버틸 담보가 있어야 한다.
포지션이 서로 상쇄하게 설계돼 있어도 거래소는 각자 증거금을 판단한다. CME는 Hyperliquid에 수익 포지션이 있다는 이유로 담보 요건을 면제해주지 않는다. Hyperliquid도 CME에서 옮겨오지 않은 수익을 자동으로 인정하지 않는다. 두 거래소에 넉넉한 예치금을 두면 도움이 되지만 시장 간 작은 차이로 돈을 버는 사업에서는 비용이 빠르게 불어난다.
반대로 같은 자본을 더 빡빡하게 굴리면 새로운 문제가 생긴다. 달러 한 장으로 지탱하는 노출이 클수록 위기 때 그 달러에 제때 접근할 수 있느냐에 더 크게 좌우된다.
전통 금융의 프라임 브로커는 수십 년간 헤지펀드의 자금 조달·담보·시장 간 거래를 도왔다. 반면 암호화폐 시장은 훨씬 파편화돼 있다. CME의 비트코인 선물, Hyperliquid의 무기한 계약, 다른 거래소의 현물 비트코인을 함께 거래하는 펀드는 모두 하나의 전략인데도 거래소마다 따로 담보를 쌓아야 한다. 거래소별 증거금 요건과 정산 절차가 다르기 때문이다.
CoinRoutes 기술을 기반으로 한 스위스 기관 대상 프라임 브로커리지 CRX Trade는 이런 담보 구조를 조율하겠다고 나섰다. 전문 트레이더가 비트코인·스테이블코인·토큰화 자산을 담보로 삼아 Hyperliquid와 CME를 비롯한 암호화폐 거래소와 전통 시장 전반에서 관리할 수 있게 한다. 거래소마다 자금을 따로 넣고 위기 때 돈이 제때 움직이길 바라는 대신 하나의 계좌로 포지션과 자금 조달을 운용하는 방식이다.
Weisberger는 이 시스템이 펀드의 전체 포지션 규모를 함께 고려한다고 설명했다. 다만 소스 후반부가 잘려 이후 세부 설명은 확인되지 않는다.