
980 읽음
에이브 GHO 대출금리 4.5% 인상, 준비금 보충
 위키트리
 0
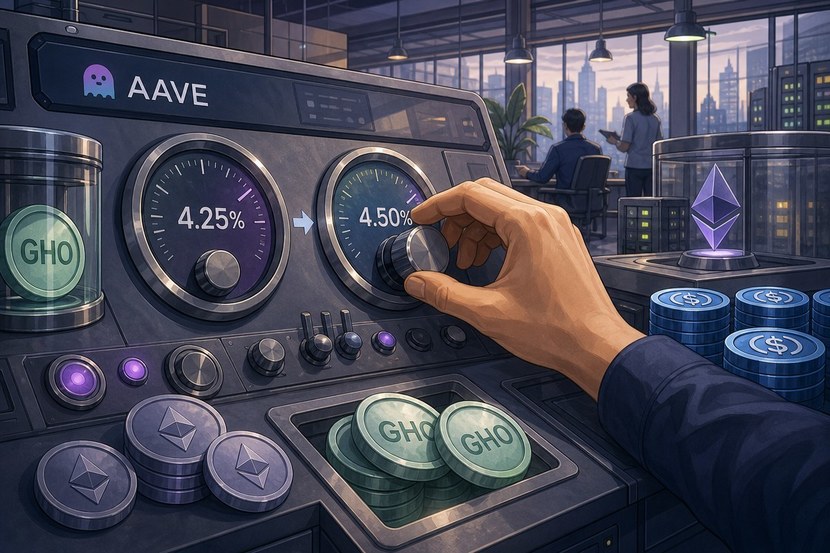
에이브(Aave)가 이더리움 코어(Core) 마켓의 GHO 대출 금리를 4.5%로 올렸다. 자체 스테이블코인 GHO를 빌리는 비용을 예치 상품 sGHO의 저축 금리와 같은 수준으로 맞춘 조치다. DAO 서비스 제공업체가 10월 2일(현지시각) USDC GHO 안정화 모듈(GSM)의 준비금이 바닥났다고 보고한 직후에 나왔다.
다만 금리 인상만으로 USDC 전환 유동성이 좋아졌다고 보기는 어렵다. 크립토슬레이트는 준비금이 실제로 채워지는지는 차입자가 상환용 GHO를 어떤 경로로 구하느냐에 달렸다고 짚었다.
에이브 이더리움 코어 마켓에는 현재 GHO 대출 금리가 4.5%로 표시돼 있다. 에이브 데이터 분석 서비스 Aavescan의 코어 GHO 자료(10월 5일 기준)도 대출 APR(연이율) 4.5%를 보여준다. 일별 스냅샷을 보면 10월 3일 자정(UTC)에는 4.25%였고 10월 4일과 5일 자정에는 4.5%였다. 변경 시점이 10월 3일과 4일 사이 어딘가라는 뜻이다.
이 변화는 TokenLogic이 10월 2일 낸 공지와 맞닿아 있다. TokenLogic은 코어 마켓 금리를 4.25%에서 4.5%로 올리자고 제안했다. 기존에는 차입자가 4.25%를 내고 GHO를 빌린 뒤 이를 sGHO에 넣으면 4.5%를 받을 수 있었다. 그 차이 25bp(0.25%p)는 DAO가 메우는 구조였다. 저축 금리가 그대로라면 새 대출 금리로 이 격차는 사라진다.
다만 이런 정렬은 코어 마켓과 10월 2일 보고된 저축 금리 4.5%에만 해당한다. TokenLogic은 이와 별도로 기본금리를 2.75%에서 3%로, 최적 활용률 구간의 APR을 4%에서 4.25%로 올리는 안도 제시했다. Aavescan의 프라임(Prime) 페이지는 10월 5일 활용률 86.35%에서 4.17%를 표시했다. 자정 스냅샷에서는 4.22%였다.
DAO 서비스 제공업체는 10월 2일 금리 인상이 준비금 보충에 도움이 될 수 있다고 밝혔다. 단서가 붙었다. 차입자가 상환용 GHO를 모듈을 통해 확보할 때만 그렇다는 것이다. 금리가 오르면 상환 유인은 달라질 수 있다. 하지만 준비금에 스테이블코인이 들어오는지는 그 GHO를 어디서 구했느냐에 달려 있다.
TokenLogic은 GHO가 필요한 차입자에게 두 가지 방법이 있다고 설명한다. 하나는 2차 시장에서 사는 것이다. 다른 하나는 GSM에 USDC나 USDT를 넣고 GHO로 바꾸는 것이다. 시장에서 GHO를 사면 가격을 떠받칠 수는 있다. 하지만 GSM에는 아무것도 쌓이지 않는다. 반대로 GSM에 스테이블코인을 넣으면 나중에 다른 GHO 보유자가 환매할 수 있는 재고가 늘어난다.
그래서 미상환 GHO 부채 감소는 전환 유동성을 재는 불완전한 잣대라는 지적이 나온다. USDC가 모듈에 닿지 않은 채로도 상환은 이뤄질 수 있기 때문이다. 코어 마켓의 자정 스냅샷 기준 대출 잔액은 10월 2일 1억 1,600만 GHO에서 10월 5일 1억 1,580만 GHO로 소폭 줄었다. 이 감소가 준비금 유입으로 이어졌다는 근거는 제시되지 않았다.
sGHO 구조도 짚어둘 필요가 있다. 에이브 문서에 따르면 이용자는 GHO를 예치하고 볼트 지분을 받는다. 이 지분은 대기 기간(쿨다운) 없이 GHO로 상환된다. 예치금은 재담보에 쓰이지 않는다. 즉 sGHO를 환매하면 돌아오는 것은 GHO다. USDC를 원하는 이용자는 별도로 바꿔야 하고 그 단계에서 모듈 재고와 유동성이 필요하다.
준비금 현황을 가늠할 수치는 시점이 제각각이다. Aave Labs의 기관 대상 제안서는 9월 24일 기준 USDT 재고를 이더리움 1,920만, 플라즈마 4,070만으로 집계했다. 합계는 5,990만 USDT다. USDC는 상환 가능한 잔액이 미미해 제외됐다.
TokenLogic은 10월 2일 업데이트에서 USDT GSM에 약 2,250만 USDT가 있다고 보고했다. 네트워크 범위는 밝히지 않았다. 이 수치를 앞선 이더리움·플라즈마 합계와 단순 비교해 총량이 줄었다고 단정할 수는 없다. 두 발표 모두 10월 5일 기준으로 맞춘 잔액은 내놓지 않았다.
플라즈마는 체인링크 CCIP를 통해 이더리움 밖의 USDT 재고에 접근하는 잠재 경로다. 다만 GHO를 브리지로 옮기고 모듈 자산을 쓸 수 있는 스테이블코인으로 바꾸는 데 걸리는 시간이 변수다. Kairos Research는 9월 8일 수치를 쓴 분석에서 플라즈마 GSM의 명목 환매 재고를 4,060만으로 추산했다. 기초 대출풀의 현금은 3,860만이었다. 브리지 설정상 GHO 4,000만 개를 플라즈마로 보내는 데 속도 제한 기준 최소 9.7시간이 걸린다는 추정도 내놨다. 초기 버킷이 가득 차 있고 다른 트래픽이 없다는 가정이며 메시지 전달과 이후 전환 단계는 제외한 값이다.
수수료도 따져야 한다. TokenLogic의 9월 변수 공지는 이더리움·Monad·아비트럼의 USDC 환매 수수료 15bp, 이더리움 USDT 환매 수수료 10bp, 발행 수수료 0을 제안했다. 이 문구만으로는 현재 실제 적용되는 수수료를 확정할 수 없다. 출구가 쓸 만한지는 현재 견적, 재고, 기초 유동성을 함께 봐야 알 수 있다는 얘기다.
Aave Labs는 2,500만 GHO 규모의 퍼실리테이터(발행 주체)를 요청하고 있다. 이와 별개로 DAO 대차대조표 자산을 담보로 최대 2,500만 달러(약 336억 원, 1달러 1,345원 기준)어치 USDC 또는 USDT를 빌리는 경로도 추진한다. 대차대조표 경로는 초기에 GSM 전환 재고를 쓰지 않는 구조다. Aave Labs는 10월 1일 이 제안이 스냅샷 단계로 넘어갔다고 밝혔다.
GHO 경로에서 제안서는 우선순위를 정했다. 먼저 sGHO로 들어오는 매칭 유입을 쓰고 다음으로 2차 시장 유동성, 그다음 GSM 준비금 순이다. TokenLogic은 9월 30일 답변에서 조건을 하나 더 붙였다. 매칭 유입이 차입자가 자금을 끌어 쓰는 기간만큼은 최소한 유지돼야 한다는 것이다.
RemoteGSM 구조를 보면 재고와 한도의 차이가 분명하다. TokenLogic이 3월에 설명한 이 구조에서 거버넌스가 승인한 퍼실리테이터는 사전 발행한 GHO를 GhoReserve에 공급한다. GSM은 배정된 한도 안에서 이를 꺼내 쓰고 되돌린다. GHO를 배포할 여력과 환매에 쓸 스테이블코인 재고는 별개다. 한도를 높이면 들어오는 스왑을 받을 수는 있지만 USDC나 USDT는 이용자가 직접 넣어야 한다.