
438 읽음
아이스크림에듀 상장 목표 미달, 3년 연속 순손실
 데일리임팩트
 0
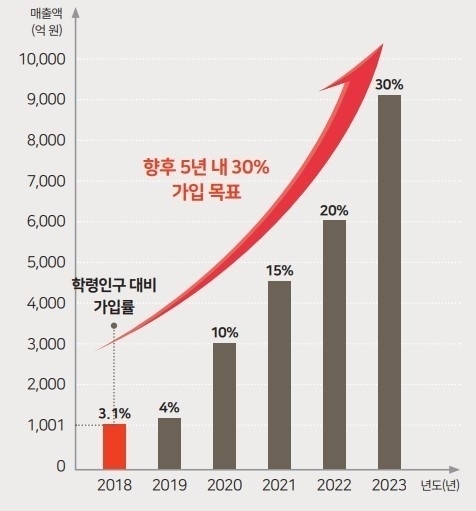
아이스크림에듀가 상장 당시 제시했던 야심찬 성장 약속과는 달리, 수년째 적자에 허덕이고 있다. 사업 확장이 제자리 걸음을 하고 있는 가운데, 비용부담이 증가하면서 수익성만 악화된 모습이다. 또한 미래먹거리로 추진한 신사업을 정리하면서, 향후 성장 동력에 대한 의구심이 주주들 사이에서 확산되고 있다.
24일 금융감독원 전자공시에 따르면 아이스크림에듀의 올해 상반기말 매출액은 396억원으로 전년 동기(473억원) 대비 감소했다. 아이스크림에듀의 핵심 타겟층인 유아, 초등 및 중등 인구가 줄어든 가운데, 경쟁사들의 공격적인 사업확대가 영향을 준 탓이다. 상장 당시 밝힌 포부와는 달리 좀처럼 사업 확장에 속도를 내지 못하는 모습이다.
아이스크림에듀는 지난 2019년 상장 당시, 1000억원 수준이던 매출을 2023년까지 9000억원으로 성장시키겠다는 야심찬 목표를 내세웠다. 학령인구 감소에도 사교육비 증가 등 기회요인이 여전하고, 전체 학령인구 대비 가입률도 기존 3.1%에서 30%까지 끌어올리겠다고 밝혔다.
그러나 이후 현실은 녹록치 않았다. 상장 후 연간 매출외형은 기존 수준과 비슷한 수준을 유지하거나 축소됐고, 오히려 비용 부담이 증가하며 수익성이 크게 악화됐다.
상장 이전년도인 2018년 아이스크림에듀의 매출액은 1001억원, 당기순익은 106억원이다. 그러나 지난해엔 매출액 916억원, 11억원의 당기순손실을 기록하며 적자전환했다. 최근 3개 년도를 보면 평균 1056억원의 매출액, 102억원의 당기순손실을 기록했다. 3년 연속 순적자다.
상장 후 판관비 부담이 크게 늘며 실적개선의 발목을 잡았다. 특히 지난해는 전체 판관비 404억원에서 외주용역비가 105억원으로 가장 큰 비중을 차지했다. 상장 이전년도인 2018년 37억원과 비교하면 약 3배로 늘었다.
회사는 주력 제품인 아이스크림홈런의 학습관리 교사에 지급하는 비용을 외주용역 형태로 처리하고 있다. 또한 콘텐츠 및 교육자료 역시 외주형태로 운영하고 있는데, 해당 비용들이 모두 외주용역비로 처리된다.
매년 일관되지 않게 집행된 광고선전비도 수익성 악화의 원인 중 하나다. 아이스크림에듀는 지난 2023년 당기순손실 폭이 235억원으로 최근 3개년간 가장 컸는데, 당시 광고선전비로 198억원을 집행했다. 100억원의 자금이 집행한 지난해와 2024년 대비 2배에 가까운 수치다.
최근 신사업 추진을 통한 외형 확장 및 비용절감에 나서고 있지만, 성과는 아직까지 확인되지 않고 있다.
앞서 내세웠던 신사업은 최근 사업을 접은 상태다. 아이스크림에듀는 지난해 12월 종속법인인 바로보다를 청산했다. 바로보다는 아이스크림에듀가 지난 2023년 10억원을 출자해 설립한 법인으로, 지난 2년간 15억원의 당기순손실을 기록했다. 청산 이전인 지난해 3분기말 기준 자산총액은 649만원에 불과했다.
바로보다는 지역별 학부모들의 교육 선호도 등의 정보를 조사하고 서칭하는 플랫폼을 운영했다. 아이스크림에듀뿐 아니라 타사들을 고객사로 해, 고객정보를 제공하는 형태로 사업모델을 구상했다. 그러나 실제 수요가 확인되지 않았고, 출범 후 발생한 누적 매출액도 0원이었다.
판관비의 경우 광고선전비 등은 일부 감소했지만 외주용역비는 비슷한 수준을 유지하고 있다. 상반기 아이스크림에듀의 외주용역비는 52억원으로 지난해와 동일한 수준을 유지하고 있다. 올해 비용구조 개선 절차에 나섰지만 강사료 등의 비용부담이 여전하다는 평가다. 특히 판관비 중 외주용역비 비중은 31.5%로 전체 비용항목 중 가장 컸다.
딜사이트경제TV는 아이스크림에듀에 상장 후 수익성 악화의 원인 및 개선방안을 질의했지만 구체적인 답변을 받지 못했다. 상장 당시 제시한 매출 외형 달성 실패에 대한 입장도 물었으나 답하지 않았다.