 아주경제
•
가계부채 2030조 사상 최대, 신용대출 줄어 둔화
파워링크 AD 
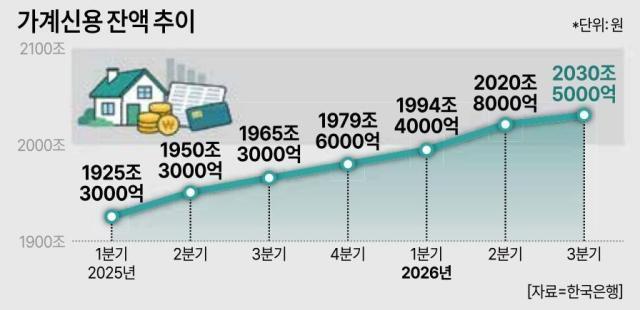
한은이 18일 발표한 '3분기 가계신용(잠정)'에 따르면 9월 말 가계신용 잔액은 2030조5000억원으로 전 분기보다 9조8000억원 증가했다. 증가 폭은 직전 분기(26조4000억원)보다 16조6000억원 줄어 2025년 1분기 이후 가장 작았다. 가계신용은 금융기관 대출과 신용카드 등 외상 구매액을 합한 포괄적인 가계부채 지표다.
증가세 둔화에는 기타대출 감소가 주로 영향을 미쳤다. 신용대출 등을 포함한 기타대출은 2분기 13조1000억원 늘었으나 3분기에는 4조9000억원 줄었다. 코스피가 조정을 받으면서 예금은행 신용대출이 줄고 증권사 신용공여액도 2분기 4조2000억원 증가에서 3분기 3조1000억원 감소로 돌아선 영향이다. 2분기 사상 처음 '구천피'를 돌파했던 코스피는 3분기 들어 6000대로 밀리며 18.54% 하락했다.
김성준 한은 금융통계팀장은 "2분기에는 증시가 좋았기 때문에 기타대출이 많이 늘었지만 3분기에는 증시 조정 영향으로 예금은행 신용대출이 크게 줄고 증권사 신용공여도 감소 전환했다"고 설명했다.
반면 주택관련대출 잔액은 1202조3000억원으로 사상 처음 1200조원을 넘어섰다. 3분기 중 9조6000억원 늘어 전 분기(12조2000억원)보다 증가 폭이 줄었지만 대출 수요는 이어졌다. 전국 주택매매거래량이 2분기 20만5000가구에서 3분기 16만1000가구로, 아파트 분양물량은 7만4000가구에서 6만2000가구로 감소한 영향이다. 김 팀장은 주택관련대출 증가 폭 축소에는 개별 주택담보대출보다 집단대출 영향이 컸다고 설명했다.
대출 창구별로는 예금은행 가계대출이 8조1000억원 증가해 전 분기(13조3000억원)보다 증가 폭이 줄었다. 다만 은행의 주택관련대출 증가액은 6조8000억원에서 9조원으로 오히려 확대됐다. 비은행예금취급기관 가계대출은 1조원 감소했다.
한은은 지난 7월과 8월 기준금리를 연 2.50%에서 3.00%로 높였다. 이후 시장금리와 주택담보대출 금리도 상승했지만 이번 가계부채 증가세 둔화에는 증시 조정과 주택거래 감소가 상당한 영향을 미친 것으로 풀이된다. 올해 1~3분기 가계신용 증가액은 51조원으로 지난해 연간 증가액(56조9000억원)에 근접했다. 김 팀장은 "3분기 증가 폭이 둔화된 것은 맞지만 올해 전체 증가 규모가 작은 것은 아니다"고 말했다.
오는 26일 금통위에서는 가계부채와 주택가격 흐름이 추가 금리 인상 판단에 주요 변수로 작용할 전망이다. 정부의 대출 관리와 주택거래 감소는 가계대출 증가를 억제하는 요인이지만 주택가격 상승 기대와 4분기 입주물량 확대 등 불안 요인도 남아 있다. 증시 흐름에 따라 신용대출이 다시 늘어날 가능성도 있다. 실제 10월 은행 가계대출은 6조원 넘게 늘어난 것으로 나타나 3분기 증가세 둔화가 지속될지는 불확실하다.
전문가들은 예상보다 양호한 성장세와 높은 물가 상승 압력을 근거로 이달 기준금리 인상을 전망했다. 우혜영 LS증권 연구원은 "컨센서스 대비 양호한 성장, 물가 상승 압력 확대가 확인된 만큼 11월 인상할 것으로 전망된다"고 말했다.