 스타트업엔
•
PFCT, 대출 거절 후 신용 개선 AI 논문 채택
파워링크 AD 
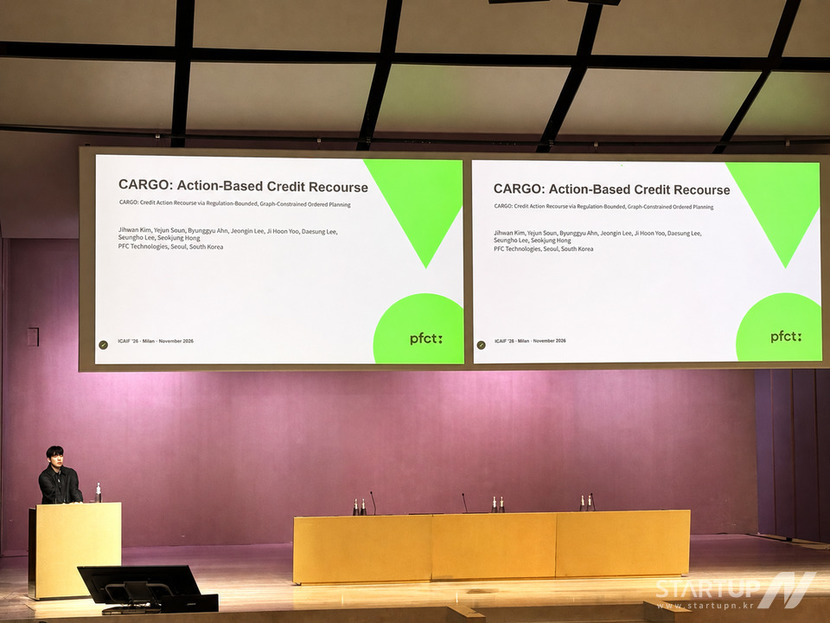
AI 기술금융 기업 PFCT(피에프씨테크놀로지스)는 금융 AI 국제학술대회 'ICAIF 2026'에 연구 논문 2편이 채택됐으며, 이 중 1편이 전체 제출 논문 상위 5%에 해당하는 구두 발표 논문으로 선정됐다고 18일 밝혔다.
ICAIF(International Conference on AI in Finance)는 컴퓨터 분야 국제 학술단체 ACM(Association for Computing Machinery)이 주관하는 금융 AI 학술대회다. 올해 행사는 11월 14일부터 17일까지 이탈리아 밀라노 보코니대학교에서 열렸으며, AI와 머신러닝을 금융에 적용한 연구 결과를 공유했다.
이번에 채택된 연구는 대출 거절 이후 소비자의 신용 개선 행동을 설계하는 기술과 경제 환경 변화에 대응하는 신용위험 예측 모델 등 2개 분야다. 금융기관의 리스크 관리뿐 아니라 대출 신청자의 금융 접근성을 높이는 데 AI를 활용할 수 있는 가능성을 다뤘다.
구두 발표 논문은 대출 거절 이후 승인 가능성을 높이기 위한 구체적인 행동 계획을 제시하는 연구다. 기존 설명 가능한 AI(XAI)가 대출 거절에 영향을 미친 요인을 알려주는 데 집중했다면, 이번 연구는 거절 원인을 바탕으로 신청자가 실제로 취할 수 있는 개선 행동을 설계하는 데 초점을 맞췄다.
연구진은 신용평가 정보를 대출 상환, 연체 해소 등 개인이 실행할 수 있는 행동 단위로 재구성하고, 각 행동이 다른 신용정보에 미치는 영향과 실행 조건을 함께 분석했다. 단일 평가 항목을 바꾸는 방식이 아니라 여러 금융 행동 사이의 연관성을 고려해 개선 계획을 도출하는 구조다.
예를 들어 대출을 상환하면 대출 건수뿐 아니라 전체 대출 잔액도 함께 줄어드는 효과가 발생한다. 연구 모델은 행동에 따른 복합적인 변화를 반영하고, 개인의 상황에서 실현하기 어려운 조치는 제외하도록 설계됐다. 이를 바탕으로 최대 4단계의 신용 개선 계획을 제안한다.
PFCT는 실험을 통해 기존 방식으로 해결책을 찾기 어려웠던 사례에서도 복수의 행동을 조합해 신용평가 결과를 개선할 수 있음을 확인했다고 설명했다. 대출 거절 이후 소비자가 취할 수 있는 행동을 구체화한다는 점에서 금융 리커스(Financial Recourse) 기술의 실용성을 높이는 연구로 평가된다.
두 번째 논문은 거시경제 환경 변화에 따른 신용위험 예측 정확도 개선을 다룬다. 금융시장은 금리와 경기, 부동산 가격 등 다양한 요인에 따라 위험 수준이 달라질 수 있어 과거 데이터로 학습한 모델이 현재 상황에서도 동일한 성능을 유지하기 어려운 문제가 있다.
연구진은 현재 경제 상황과 유사한 과거 국면을 찾아 당시 활용했던 예측 모델을 현재 분석에 적용하는 접근법을 제시했다. 주택담보대출과 개인신용대출 데이터를 이용한 실험에서 기존 예측 방법론보다 성능이 개선된 결과를 확인했다고 밝혔다. 경제 환경의 변화에 맞춰 예측 모델을 선택하고 활용하는 방식으로 신용위험 분석의 안정성을 높이는 데 목적을 두고 있다.
PFCT는 금융 데이터와 AI를 결합한 연구개발을 꾸준히 이어왔다. 2022년 INFORMS 연례학회에서 AI 기반 대출 승인 전략 자동화 연구를 발표했으며, 2024년 KDD와 2025년 ICLR 워크숍에서도 금융 AI 연구를 선보였다.
최근에는 수치와 표 중심의 금융 정형 데이터에 특화된 파운데이션 모델(TFM) '라이즈-T(rise-T)'를 개발하는 등 금융 데이터 분석 기술의 고도화에도 나서고 있다. 연구 성과를 금융기관의 실제 업무에 적용하는 기술 상용화도 추진하고 있다.
PFCT 이수환 대표는 "PFCT의 R&D는 연구를 위한 연구가 아니라 실제 금융 현장에서 마주하는 문제를 해결하는 데서 출발한다"며 "이러한 문제의식을 독자적인 AI 기술로 발전시키고, 에어팩(AIRPACK)을 통해 상용화까지 연결하는 것이 PFCT만의 경쟁력"이라고 말했다. 이어 "앞으로도 금융기관의 여신 의사결정을 고도화하고 리스크 관리 역량을 높이는 데 기여하겠다"고 밝혔다.