 데일리임팩트
•
신한자산신탁 차입금 7653억, 이자조차 감당 못해
파워링크 AD 
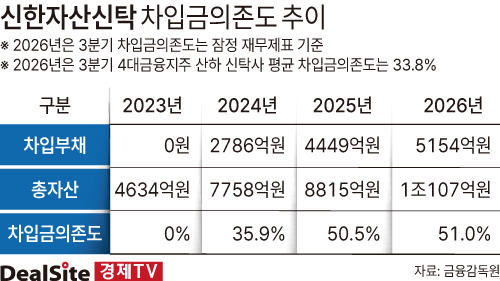
신한자산신탁의 올해 3분기 차입부채는 총 5154억원으로 전년 동기 대비 35.1% 증가했다. 아울러 회계상 자본으로 분류되는 영구채는 2499억원으로 같은 기간 66.6% 늘었다. 이에 따라 이 회사가 이자를 지급하고 있는 부채는 총 7653억원으로 44% 증가했다.
최근 3년(2023~2025년)간 신한자산신탁의 차입금(영구채 포함)을 급속도로 확대되고 있다. 2023년까지만 해도 전무했던 차입금은 2024년 4285억원으로 불어난 후 지난해 5949억원으로 급증했다. 이렇다 보니 차입금의존도도 2023년 0%, 2024년 35.9%, 2025년 50.5% 순으로 우상향 추세다. 특히 올해 3분기 기준 신한자산신탁의 차입금의존도는 51%로 ▲KB부동산신탁 42.7% ▲하나자산신탁 41.5% ▲우리자산신탁 0% 등 4대 금융지주 산하 신탁사 가운데 가장 높은 수준이다.
신한자산신탁이 차입금을 급격하게 확대한 배경으로는 부진한 수익성과도 무관치 않다. 이 회사는 과거 책임준공 관리형 토지신탁 사업을 활발하게 수주했던 터라 개발 사업장 대주단으로부터 손해배상 청구소송에 피소되는 등 대규모 소송 리스크를 안고 있다. 여기에 자체 자금을 투입하는 혼합형·정비사업 등 차입형 토지신탁 사업으로 체질 개선 작업도 병행하고 있다. 다만 건설부동산 경기 침체로 수익성이 악화된 터라 운영자금을 오롯이 감당하기 쉽지 않은 상황이다.
이런 가운데 신한자산신탁이 보유한 현금성자산은 올해 3분기 말 기준 1681억원이다. 더불어 3분기 누적 영업이익은 88억원이다. 아직 3분기 영업보고서가 공시되지 않아 구체적인 소송 규모를 확인하기 어렵다. 다만 올해 상반기 소송과 관련해 인식한 우발채무 규모는 8663억원에 달하는 것을 고려하면 이 회사가 단순 영업활동을 통해 벌어들이는 수익만으로는 소송 채무는 물론 사업 확장에 대응할 운영자금을 마련하기 쉽지 않을 것으로 전망된다.
문제는 부족한 운영자금을 외부 차입으로 충당하고 있는 탓에 이자비용이 불어나고 있다는 점이다. 2023년까지만 해도 8억원에 그쳤던 이자비용은 2024년 76억원, 2025년 163억원으로 연평균 344.7% 급증하고 있다. 아울러 올해 3분기까지 누적 이자비용은 208억원으로 집계됐다. 이는 전년 동기 대비 82.3% 증가한 것은 물론 지난 한 해 지급한 이자를 27.8% 웃돌고 있다.
이렇다 보니 기업의 채무 상환 능력을 나타내는 이자보상배율은 올해 3분기 기준 0.42배로 적정 수준인 1배 밑으로 떨어진 상태다. 신한자산신탁이 영업활동으로 번 돈으로 이자조차 감당하지 못하고 있는 것으로 해석할 수 있다. 실적 부진으로 인해 외부 차입으로 충당하고 있는 운영자금 조달 전략이 재무 부담을 키우고 있다는 분석이 나오는 배경이다.
이에 대해 신한자산신탁 관계자는 "올해 발행한 신종자본증권과 회사채 등 조달 자금은 대부분 책임준공 관련 우발부채 정리에 활용됐다"며 "운영자금은 경상 수수료이익으로 충당하고 있어 별도로 조달하고 있지 않다"고 말했다. 이어 "시장 조달은 거액 단일 조달보다 소액·분산 조달을 통해 투자자를 다변화하고 있으며 만기가 특정 시기에 몰리지 않도록 관리하고 있다"며 "최근 금리 상승 영향은 재무계획에 반영하고 있다. 앞으로 계정대 회수 재원 등을 활용해 차입 규모를 점진적으로 줄여 이자비용 부담을 관리해 나갈 계획"이라고 덧붙였다.
쿠팡 파트너스 활동의 일환으로,
이에 따른 일정액의 수수료를 제공받습니다.