 데일리임팩트
•
KB 퇴직연금 2위 위태, 하나은행과 격차 672억
파워링크 AD 
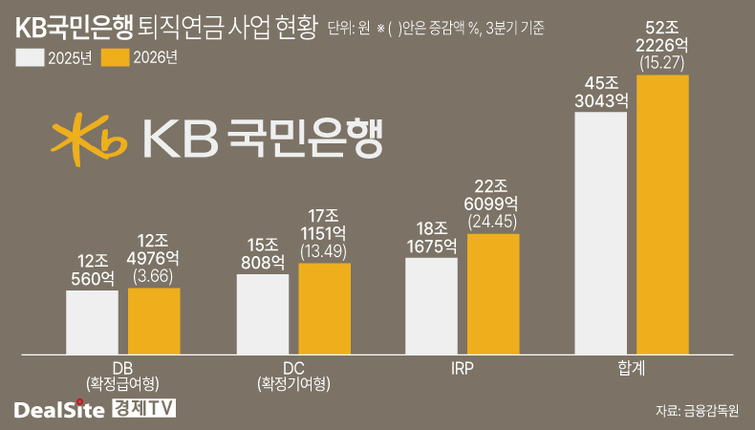
금융감독원 통합연금포털에 따르면 올해 3분기 말 기준 KB국민은행의 퇴직연금 적립금은 52조2226억원으로 전년 동기(45조3043억원) 대비 15.3% 증가했다. 이는 신한은행(57조2252억원)에 이어 5대 시중은행 중 두 번째로 많은 규모다.
다만 적립금 증가율은 경쟁 은행에 미치지 못했다. 같은 기간 하나은행의 퇴직연금 적립금은 44조1083억원에서 52조1554억원으로 18.2% 늘었다. 신한은행 역시 16.3% 증가하면서 KB국민은행의 성장률(15.3%)을 웃돌았다.
주목할 부분은 하나은행과의 적립금 격차가 빠르게 좁혀지고 있다는 점이다. 지난해 9월말 1조1960억원에 달했던 두 은행의 격차는 올해 같은 시점 672억원까지 줄었다. 1년 만에 1조1288억원 감소한 것으로, 적립금 규모가 사실상 비슷한 수준까지 좁혀지면서 KB국민은행의 2위 수성에도 부담이 커지는 모습이다.
상품별로 살펴보면 KB국민은행의 상대적인 성장 부진은 더욱 뚜렷하다. 올해 9월말 KB국민은행의 DB형 적립금은 12조4976억원으로 전년 동기 대비 3.66% 증가하는 데 그쳤다. 이는 5대 은행 중 가장 낮은 증가율이다. 같은 기간 하나은행의 DB형 적립금은 8.04% 늘어난 18조2417억원을 기록했다. 이에 따라 두 은행의 DB형 적립금 격차도 지난해 4조8277억원에서 올해 5조7441억원으로 확대됐다.
이에 대해 KB국민은행 관계자는 "DB형 퇴직연금은 통상 11~12월 등 연말에 자금이 집중적으로 유입되는 경우가 많다"며 "이러한 특성으로 인해 3분기 기준 적립금 증가율이 상대적으로 낮게 나타난 것으로 보고 있다"고 설명했다.
상대적으로 우위를 점하고 있는 확정기여형(DC)과 개인형퇴직연금(IRP)에서도 성장 속도는 경쟁사에 뒤처졌다. KB국민은행의 DC형 적립금 증가율은 13.49%로 하나은행(20.19%)보다 6.70%포인트 낮았다. 개인IRP 역시 24.45% 증가했지만 하나은행(28.08%)에는 미치지 못했다.
다만 두 상품의 적립금 규모에서는 여전히 KB국민은행이 앞서고 있다. 올해 9월말 기준 DC형 적립금은 17조1151억원으로 하나은행보다 2조5631억원 많았다. 개인IRP에서도 3조2482억원의 우위를 유지했다.
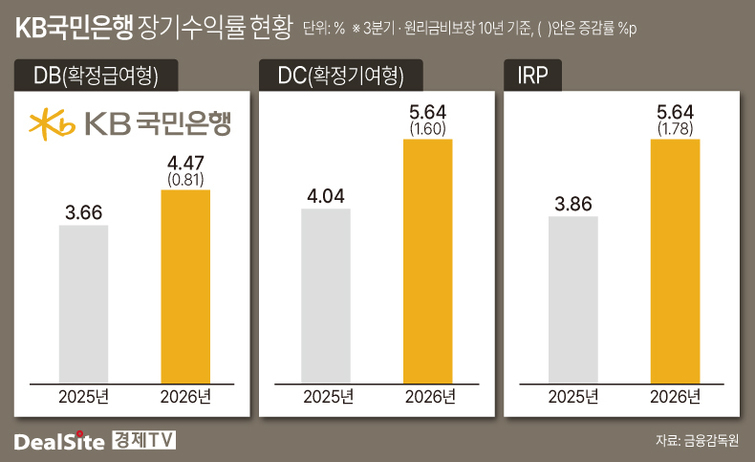
다만 장기수익률만으로 개별 은행의 퇴직연금 운용 역량을 단정하기는 어렵다. 원리금비보장 상품의 경우 가입자의 자산 구성과 투자 성향, 시장 상황 등에 따라 수익률에 차이가 발생할 수 있기 때문이다.
이에 KB국민은행은 운용성과 개선을 위한 상품 및 서비스 경쟁력 강화에 나서고 있다는 입장을 밝혔다. 이 회사 관계자는 "최근 시장 변동성이 커지면서 TDF와 분산투자 중심의 자산배분 전략을 강화하고 ETF 상품군도 대폭 확대했다"며 "비대면 채널 개선과 고객관리 강화를 통해 고객의 안정적인 수익 실현을 지원할 계획"이라고 말했다.
쿠팡 파트너스 활동의 일환으로,
이에 따른 일정액의 수수료를 제공받습니다.