 알파경제
•
미 IRA 규정 변경, 알테오젠 로열티 수익 영향
파워링크 AD 
10일 업계에 따르면 미국 메디케어·메디케이드서비스센터(CMS)는 지난 5일(현지시간) 인플레이션감축법(IRA)에 따른 의약품 약가협상 최종 규정을 발표했다.
이번 규정은 동일한 허가권자가 기존 의약품에 히알루로니다제 등을 추가해 투여 경로를 변경한 경우, 일정 요건에 따라 기존 제품과 변경된 제형을 하나의 약가협상 대상으로 판단하도록 하는 내용이다. 관련 기준은 2029년 이후 적용되는 약가협상에 반영된다.
이에 따라 기존 정맥주사(IV) 의약품을 SC 제형으로 전환하더라도 약가 인하 영향을 피하기 어려울 수 있다는 우려가 제기됐다.
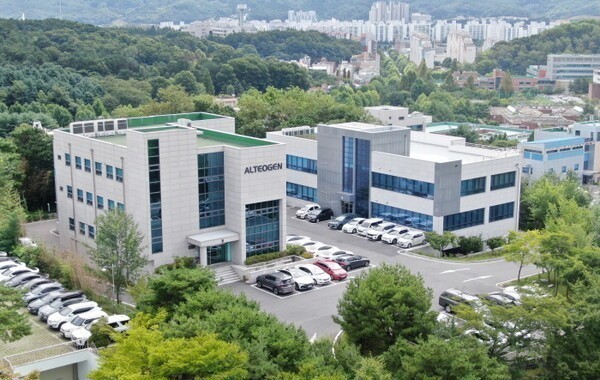
알테오젠은 자체 개발한 히알루로니다제 기반 약물 전달 기술 '하이브로자임'을 글로벌 제약사에 기술이전하는 사업을 하고 있다. 미국 머크(MSD)의 면역항암제 '키트루다'를 SC 제형으로 전환하는 데도 해당 기술이 적용됐다.
시장에서 우려하는 부분은 키트루다 SC의 약가 인하가 향후 알테오젠의 매출 연동 로열티 수입에도 영향을 미칠 가능성이다. 실제 영향은 약가협상 대상 선정 여부와 판매가격, 계약 조건 등에 따라 달라질 수 있다.
이러한 우려 속에 알테오젠 주가는 지난 9일 전 거래일 대비 16.01%(3만2100원) 하락한 16만8400원에 거래를 마쳤다. 장중 한때 15만2500원까지 떨어지면서 낙폭이 23.94%에 달하기도 했다.
앞서 지난 6일 미국 증시에서도 SC 제형 전환 기술 경쟁사인 할로자임이 전 거래일 대비 15.72% 하락한 103.63달러에 마감했다.
증권가에서는 약가 인하가 알테오젠의 장기 수익성에 미칠 영향을 두고 전망이 엇갈리고 있다.
IBK투자증권은 10일 약가 인하에 따른 장기 수익성 둔화 가능성을 반영해 알테오젠의 목표주가를 40만원에서 32만원으로 낮췄다. 신한투자증권도 목표주가를 52만원에서 43만원으로 하향 조정했지만, 키트루다 SC의 미국 약가협상이 알테오젠의 로열티 수익에 미칠 영향은 제한적일 것으로 전망했다.
알테오젠 관계자는 "키트루다 SC는 파트너사 제품인 만큼 개별 품목에 미치는 구체적인 영향은 언급하기 어렵다"면서도 "약가 인하에 따른 영향은 제품별로 다르게 나타날 수 있으며, 회사에 미치는 영향은 크지 않을 것으로 보고 있다"고 밝혔다.
쿠팡 파트너스 활동의 일환으로,
이에 따른 일정액의 수수료를 제공받습니다.